


Mein Haushaltsbuch
4,94.66K Rezensionen
App-Details
- Version
- 9.11.1
- Aktualisiert am
- Lizenz
- 5,99 €
- Downloads
- 500.000+
- Entwickler
- OneTwoApps
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Wenn mehrere Menschen an einem Haushalt beteiligt sind, ist ein gemeinsamer Blick auf Einnahmen und Ausgaben oft hilfreicher als eine Sammlung einzelner Notizen. Ich würde Mein Haushaltsbuch vor allem dann in Betracht ziehen, wenn ich Ausgaben bewusst eintragen und später nachvollziehen möchte, statt mich auf eine grobe Schätzung am Monatsende zu verlassen. Wichtig ist dabei, dass ein Haushaltsbuch nicht automatisch dafür sorgt, dass alle Beteiligten dieselben Einträge machen: Der Nutzen hängt davon ab, wie klar man die gemeinsame Nutzung abspricht.
Ein Haushalt, mehrere Personen – und ein klarer Ablauf
Ein realistischer Alltagseinsatz wäre eine gemeinsame Einkaufsliste im übertragenen Sinn: Nach dem Wocheneinkauf trägt eine Person den Betrag bei Lebensmittel ein, während die andere später eine Rechnung für den Nahverkehr oder einen Haushaltsartikel ergänzt. So lässt sich am Monatsende besser erkennen, welche Ausgaben regelmäßig anfallen und welche eher Ausnahmen waren. Für mich ist der entscheidende praktische Kniff, Einträge zeitnah zu machen. Wer mehrere Tage wartet, muss Belege suchen oder Beträge aus dem Gedächtnis rekonstruieren – genau dann wird die Buchführung lästig.
In einem Paar oder einer Wohngemeinschaft würde ich vorher festlegen, was als gemeinsame Ausgabe gilt. Lebensmittel, Reinigungsmittel und Internetkosten sind oft leicht einzuordnen; ein privates Mittagessen oder ein persönlicher Einkauf dagegen nicht unbedingt. Eine kurze Absprache verhindert, dass die Kategorien zu einem Streitpunkt werden. Das Haushaltsbuch kann Zahlen sichtbar machen, aber es entscheidet nicht, wie Kosten fair geteilt werden sollen.
Gemeinsame Nutzung braucht eigene Grenzen
Eine gemeinsame Übersicht ist nicht dasselbe wie ein gemeinsames Konto. Ich würde sensible persönliche Ausgaben nicht automatisch in eine Haushaltsaufstellung aufnehmen, nur weil mehrere Personen die Finanzen besprechen. Sinnvoller ist eine klare Trennung: gemeinsame Posten werden erfasst, private Ausgaben bleiben außerhalb oder werden in einer eigenen Struktur geführt. Damit bleibt die Übersicht nützlich, ohne dass jeder Einkauf zum Gesprächsthema werden muss.
Auch bei einem gemeinsam verwendeten Gerät sollte man überlegen, wer Einträge ändern oder ergänzen darf und ob das Gerät überhaupt für persönliche Finanznotizen geeignet ist. Eine App ersetzt keine getrennten Benutzerkonten oder eine bewusste Geräteverwaltung. Wer das Smartphone regelmäßig an Kinder, Mitbewohner oder Gäste weitergibt, sollte besonders sorgfältig abwägen, welche Informationen dort sichtbar sein sollen. Bei Geldthemen ist Bequemlichkeit nicht immer wichtiger als Privatsphäre.
Die App stammt von OneTwoApps und gehört in den Bereich der persönlichen Finanzverwaltung. Sie wird mit einer durchschnittlichen Bewertung von 4,9 bei rund 26.000 Bewertungen und mehr als 100.000 Installationen genutzt. Der Einstieg kostet 4,99 Euro; zusätzlich gibt es In-App-Käufe zwischen 3,99 und 19,99 Euro über Google Play. Für mich ist das ein Grund, vor dem Kauf zu überlegen, ob ich tatsächlich regelmäßig manuell buchen möchte. Wer nur gelegentlich einen Kontostand prüfen will, braucht möglicherweise kein eigenes Haushaltsbuch.
Koordination statt bloßer Datensammlung
Der eigentliche Mehrwert entsteht, wenn Einträge eine Entscheidung unterstützen. Ich würde etwa am Ende jeder Woche kurz prüfen, ob einzelne Kategorien unerwartet wachsen, statt täglich jede Zahl zu analysieren. Dabei lohnt es sich, nicht zu viele Kategorien anzulegen: Eine sehr feine Aufteilung wirkt zunächst ordentlich, kostet beim Buchen aber Zeit und macht Vergleiche schnell unübersichtlich. Wenige aussagekräftige Gruppen sind oft hilfreicher als eine lange Liste, in der man bei jedem Einkauf überlegen muss, wohin der Betrag gehört.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Bei unregelmäßigen Kosten – etwa einer jährlichen Rechnung oder einer größeren Reparatur – ist außerdem wichtig, sie nicht mit dem normalen Wochenverbrauch zu verwechseln. Ich würde solche Posten gesondert einordnen oder zumindest beim Blick auf die Monatsübersicht im Hinterkopf behalten. Sonst kann ein einzelner hoher Betrag den Eindruck erwecken, der ganze Monat sei aus dem Ruder gelaufen. Umgekehrt sollte man regelmäßige Kleinausgaben nicht übersehen, nur weil sie einzeln unbedeutend wirken.
Für die Zusammenarbeit kann eine feste Routine mehr bringen als häufige Erinnerungen: Eine Person trägt Ausgaben möglichst direkt ein, die andere schaut zu einem vereinbarten Zeitpunkt über die gemeinsamen Kategorien. Das reduziert doppelte Buchungen und Diskussionen darüber, ob ein Betrag schon erfasst wurde. Ich würde zudem einen kurzen Vermerk bei ungewöhnlichen Ausgaben nutzen, sofern die eigene Buchungsroutine das zulässt; ein Betrag ohne Kontext ist Wochen später oft schwer einzuordnen.
Vertrauen, Alter und gemeinsames Gerät
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt jedoch nur etwas über die Einstufung aus und ist keine Empfehlung, Kindern Einblick in private Finanzdaten zu geben. Bei einem Familiengerät würde ich die Nutzung deshalb nicht mit der Frage verwechseln, ob die App altersgerecht ist: Entscheidend bleibt, welche Informationen auf dem Gerät gespeichert oder sichtbar sind und wer darauf zugreifen kann. Für ein gemeinsames Haushaltsbudget kann die Übersicht nützlich sein; persönliche Kontostände oder private Ausgaben gehören nicht automatisch dazu.
Auch Vertrauen zwischen Erwachsenen ersetzt keine klare Buchungsregel. Wenn eine Person Barzahlungen einträgt und die andere nur größere Rechnungen, entsteht ein lückenhaftes Bild, das falsche Schlüsse nahelegt. Ich würde vor dem Start vereinbaren, welche Ausgaben erfasst werden, wer sie einträgt und wie man mit Rückerstattungen oder geteilten Rechnungen umgeht. Das muss kein kompliziertes Regelwerk sein – ein gemeinsames Verständnis reicht meist, damit die Übersicht nicht mehr Verwirrung als Klarheit schafft.
Wer eine automatische Kontenanbindung, eine gemeinsame Bankansicht oder eine vollständig gemeinsame Finanzverwaltung erwartet, sollte prüfen, ob ein manuell geführtes Haushaltsbuch zum eigenen Ablauf passt. Solche Lösungen sind nicht dasselbe: Ein Haushaltsbuch lebt davon, dass die Nutzer Buchungen bewusst erfassen und kategorisieren. Das kostet Zeit, bietet dafür aber die Möglichkeit, Ausgaben nach den eigenen Begriffen zu betrachten. Für Menschen, die jede Transaktion ohne eigenes Zutun übernehmen lassen möchten, ist eine Banking-App oder eine andere automatisierte Lösung oft bequemer.
Erster Eindruck und Benutzeroberfläche
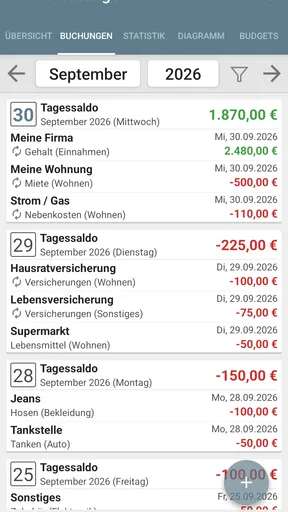
Beim ersten Öffnen der App fällt sofort die übersichtliche und benutzerfreundliche Oberfläche auf. Es ist wirklich ein Kinderspiel, sich in der App zurechtzufinden, selbst wenn man nicht besonders technikaffin ist. Die Hauptfunktionen sind klar angeordnet und leicht zugänglich, was die Nutzung angenehm und intuitiv macht.
Funktionen im Detail
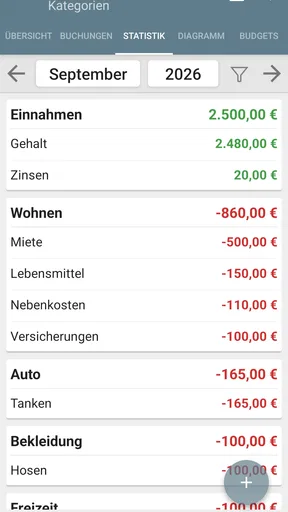
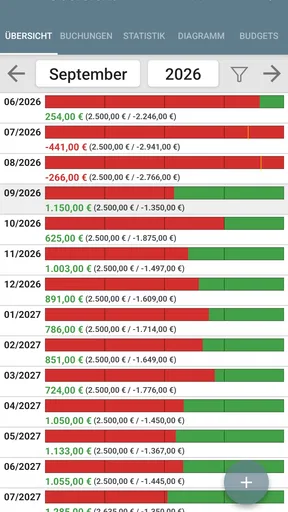
Das Herzstück von Mein Haushaltsbuch ist die Möglichkeit, Einnahmen und Ausgaben schnell und unkompliziert zu erfassen. Man kann Kategorien für verschiedene Ausgaben anlegen, was es wirklich einfach macht, den Überblick zu behalten. Ich habe zum Beispiel Kategorien für Lebensmittel, Unterhaltung und Transport erstellt, und es ist faszinierend zu sehen, wie sich die Ausgaben im Laufe des Monats entwickeln.
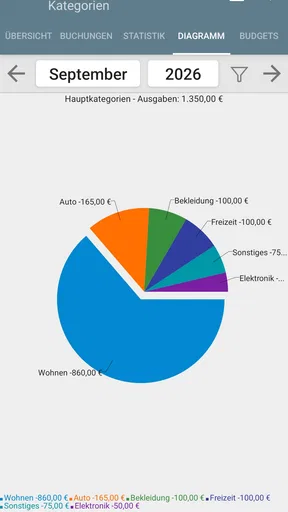
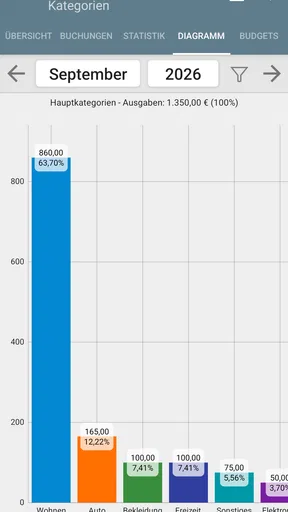
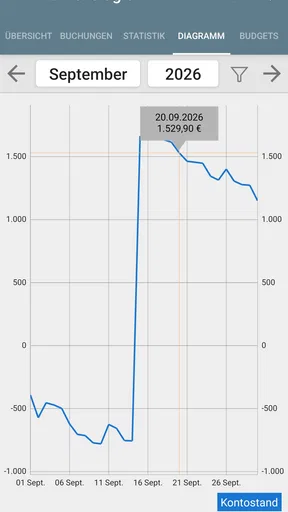
Ein weiteres cooles Feature ist die grafische Darstellung der Finanzen. Egal, ob man Diagramme oder Balkengrafiken bevorzugt, die App bietet eine Vielzahl von Optionen, um die Finanzen visuell darzustellen. Das hilft enorm dabei, finanzielle Trends zu erkennen und gegebenenfalls Anpassungen vorzunehmen.
Synchronisation und Backup
Da ich ein bisschen paranoid bin, was Datenverlust angeht, habe ich mich besonders über die Backup- und Synchronisationsfunktionen gefreut. Die App bietet die Möglichkeit, Daten mit Cloud-Diensten zu synchronisieren, sodass man von verschiedenen Geräten aus zugreifen kann. Das sorgt für ein zusätzliches Maß an Sicherheit und Flexibilität.
Budgetplanung und Erinnerungen
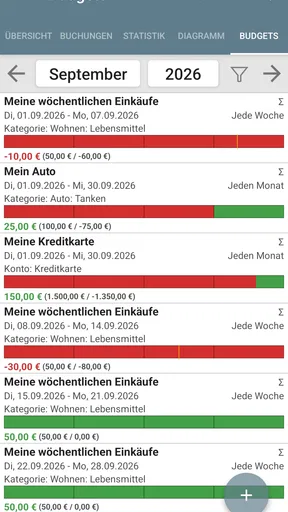
Ein weiteres Highlight ist die Budgetplanungsfunktion. Man kann monatliche Budgets für jede Kategorie festlegen und wird benachrichtigt, wenn man sich dem Limit nähert. Die Erinnerungsfunktion ist ebenfalls praktisch – sie weist einen darauf hin, wenn man vergisst, eine Ausgabe einzutragen. Das hat mir schon das eine oder andere Mal geholfen, den Überblick zu behalten.
Personalisierung und Anpassung
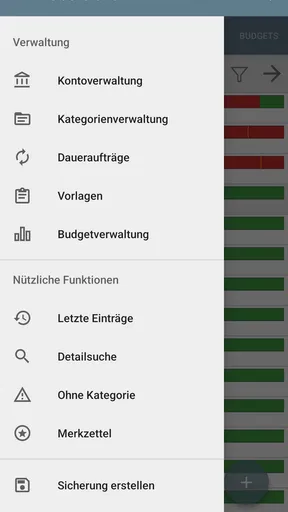
Ich liebe es, dass Mein Haushaltsbuch so viele Anpassungsmöglichkeiten bietet. Man kann die Kategorien und das Farbschema nach Belieben anpassen, was der App eine persönliche Note verleiht. Gerade diese kleinen Details machen die Nutzung zu einem angenehmen Erlebnis.
Was ich vor dem Start bedenken würde
Eine manuelle Erfassung ist zugleich Stärke und Einschränkung. Sie zwingt mich, eine Ausgabe bewusst wahrzunehmen, statt nur später eine fertige Liste zu überfliegen. Das kann helfen, Gewohnheiten zu erkennen, verlangt aber Disziplin. Wenn Einträge regelmäßig liegen bleiben, werden Diagramme und Budgets weniger verlässlich. Ich würde deshalb zunächst nur die wichtigsten Kategorien nutzen und nach einigen Wochen prüfen, ob die Einteilung im Alltag funktioniert.
Ein praktischer Sonderfall sind Erstattungen: Wird eine gemeinsame Rechnung später teilweise zurückgezahlt, sollte man den Rückfluss nicht einfach ignorieren, sonst erscheint die ursprüngliche Ausgabe dauerhaft zu hoch. Ähnlich ist es bei einer geteilten Rechnung, bei der nur der eigene Anteil in die Haushaltsausgaben gehört. Solche Buchungsentscheidungen klingen klein, machen aber den Unterschied zwischen einer brauchbaren Monatsübersicht und Zahlen, die auf den ersten Blick präzise wirken, tatsächlich jedoch nicht vergleichbar sind.
Wer den Kauf erwägt, sollte außerdem den Preis im Verhältnis zur eigenen Routine sehen. Die App kostet 4,99 Euro und richtet sich an Menschen, die eine eigene, nachvollziehbare Übersicht führen möchten; die zusätzlichen In-App-Käufe über Google Play liegen zwischen 3,99 und 19,99 Euro. Ich würde vorab prüfen, welche Funktionen ich wirklich regelmäßig brauche, statt allein wegen einer langen Funktionsliste zu kaufen. Für eine Person, die Einträge konsequent pflegt, kann ein spezialisiertes Haushaltsbuch sinnvoller sein als eine allgemeine Notiz-App. Für seltene Auswertungen genügt womöglich eine einfache Tabelle.
Die App erschien am 07.02.2012 und wird in Version 9.10.1 angeboten; als Mindestanforderung ist Android 5.0 genannt. Das lange Bestehen ist für mich ein Hinweis darauf, dass es sich nicht um ein kurzlebiges Experiment handelt, ersetzt aber nicht die Frage, ob der konkrete Ablauf zum eigenen Haushalt passt. Die Einstufung lautet USK ab 0 Jahren. Ich würde die App also nicht aufgrund der Altersfreigabe als Familienkonto verstehen, sondern als Werkzeug, dessen Finanzdaten man bewusst verwaltet.
Für wen sich der Ansatz eignet – und wann nicht
Ich sehe den größten Nutzen bei Einzelpersonen, Paaren oder Wohngemeinschaften, die Ausgaben bewusst sortieren und ihre eigenen Kategorien festlegen möchten. Besonders hilfreich ist das, wenn man am Monatsende wissen will, ob mehr Geld in Lebensmittel, Mobilität oder Freizeit geflossen ist, und bereit ist, Buchungen regelmäßig einzutragen. Die grafische Auswertung ergänzt dabei die Zahlen: Sie kann Veränderungen sichtbar machen, ersetzt aber nicht die kurze Prüfung, ob eine ungewöhnliche Ausgabe korrekt zugeordnet wurde.
Weniger passend ist die App für alle, die eine automatische Übernahme sämtlicher Bankbewegungen erwarten, oder für Haushalte, in denen niemand die Verantwortung für Einträge übernehmen möchte. Sie ist auch nicht automatisch die beste Lösung, wenn mehrere Personen ein vollständig gleichberechtigtes Konto mit getrennten Zugängen und abgestimmten Freigaben suchen. In solchen Fällen kann eine Banking-Lösung mit gemeinsamer Kontoführung oder ein geteiltes Tabellenblatt besser zu den Erwartungen passen. Eine Tabelle ist flexibler, verlangt aber mehr eigene Struktur; eine Banking-App spart Erfassungsarbeit, bietet dafür nicht zwingend dieselbe frei gestaltbare Haushaltskategorisierung.
Mein Urteil fällt deshalb positiv, aber nicht bedingungslos aus. Die App ist ein guter Begleiter, wenn ich Einnahmen und Ausgaben aktiv festhalten, Budgets im Blick behalten und Entwicklungen über Kategorien verstehen möchte. Für einen gemeinsamen Haushalt funktioniert sie am besten mit einer klaren Abmachung über private und gemeinsame Posten sowie einer verlässlichen Buchungsroutine. Wer diese Bereitschaft mitbringt, bekommt ein übersichtliches Werkzeug; wer vor allem Automatisierung oder geregelte Mehrpersonen-Konten sucht, sollte eine andere Art von Finanz-App wählen.
Fazit
Insgesamt hat mich Mein Haushaltsbuch wirklich überzeugt. Es ist eine einfache, aber effektive Möglichkeit, die Finanzen zu verwalten und den Überblick über Ausgaben und Einnahmen zu behalten. Die Kombination aus Benutzerfreundlichkeit, nützlichen Funktionen und Personalisierungsoptionen macht diese App zu einem wertvollen Helfer im Alltag. Wenn du nach einer Möglichkeit suchst, deine Finanzen besser zu organisieren, könnte diese App genau das Richtige für dich sein.
Also, worauf wartest du noch? Schnapp dir dein Smartphone und probiere Mein Haushaltsbuch selbst aus – du wirst es nicht bereuen!
Vorteile
- Einfache Benutzeroberfläche für schnellen Einstieg.
- Detaillierte Berichte über Ausgaben und Einnahmen.
- Personalisierbare Kategorien für individuelle Anpassungen.
- Keine Internetverbindung für die Nutzung erforderlich.
- Regelmäßige Updates zur Verbesserung der Funktionen.
Nachteile
- Keine Cloud-Synchronisierung für Backups.
- Limitierte Exportfunktionen für Daten.
- Nicht für komplexe Finanzanalysen geeignet.
- Keine Unterstützung für mehrere Währungen.
- Keine Integration mit Bankkonten möglich.
Häufig gestellte Fragen zu Mein Haushaltsbuch
Wie sicher sind meine Daten in Mein Haushaltsbuch?
Die Sicherheit Ihrer Daten hat oberste Priorität. Mein Haushaltsbuch verwendet Verschlüsselungstechnologien, um Ihre finanziellen Informationen zu schützen. Zudem können Sie Passwörter oder biometrische Daten einrichten, um unbefugten Zugriff zu verhindern. Regelmäßige Updates sorgen dafür, dass die App den neuesten Sicherheitsstandards entspricht.
Kann ich mein Konto mit mehreren Geräten synchronisieren?
Ja, Mein Haushaltsbuch bietet eine Synchronisierungsfunktion, die es ermöglicht, Ihre Daten nahtlos auf mehreren Geräten zu verwalten. Egal, ob Sie ein Tablet oder ein Smartphone verwenden, Ihre Finanzdaten sind stets aktuell und synchronisiert, vorausgesetzt, Sie sind mit dem Internet verbunden.
Welche Zahlungsmethoden werden in der App unterstützt?
Mein Haushaltsbuch unterstützt eine Vielzahl von Zahlungsmethoden, darunter Kreditkarten, Banküberweisungen und mobile Zahlungsdienste wie PayPal. So können Sie alle Ihre finanziellen Transaktionen bequem an einem Ort nachverfolgen und verwalten.
Ist Mein Haushaltsbuch auch offline nutzbar?
Ja, die App kann auch offline verwendet werden. Sie können Ihre Ausgaben und Einnahmen erfassen und aktualisieren, auch wenn Sie keine Internetverbindung haben. Sobald Sie wieder online sind, werden die Daten automatisch synchronisiert und gesichert.
Gibt es in der App In-App-Käufe oder Abonnements?
Mein Haushaltsbuch bietet einige optionale In-App-Käufe, die zusätzliche Funktionen freischalten. Es gibt auch ein Abonnementmodell, das erweiterte Berichte und Analysen bietet. Diese Käufe sind jedoch freiwillig, und die Grundfunktionen der App können kostenlos genutzt werden.


